消費税 簡易課税チェック(飲食料品1%特例対応)
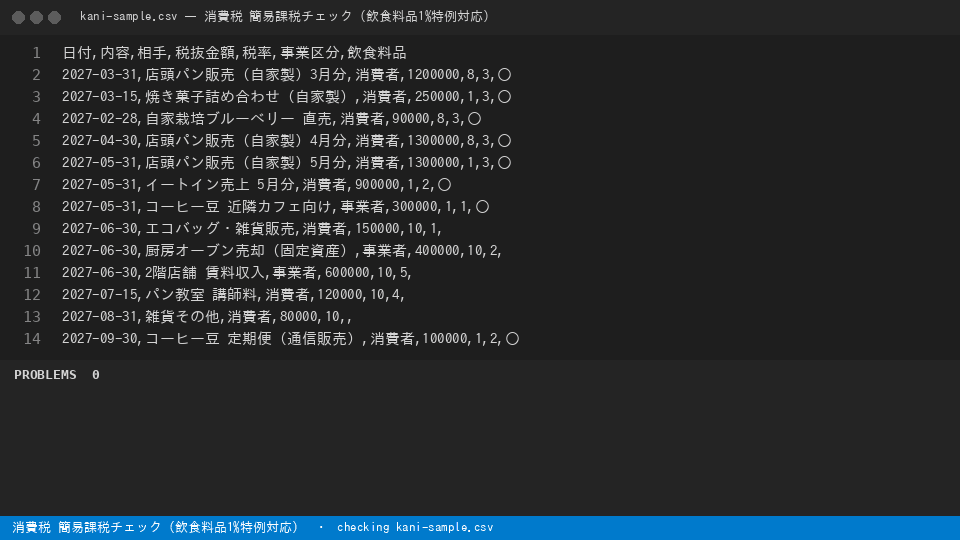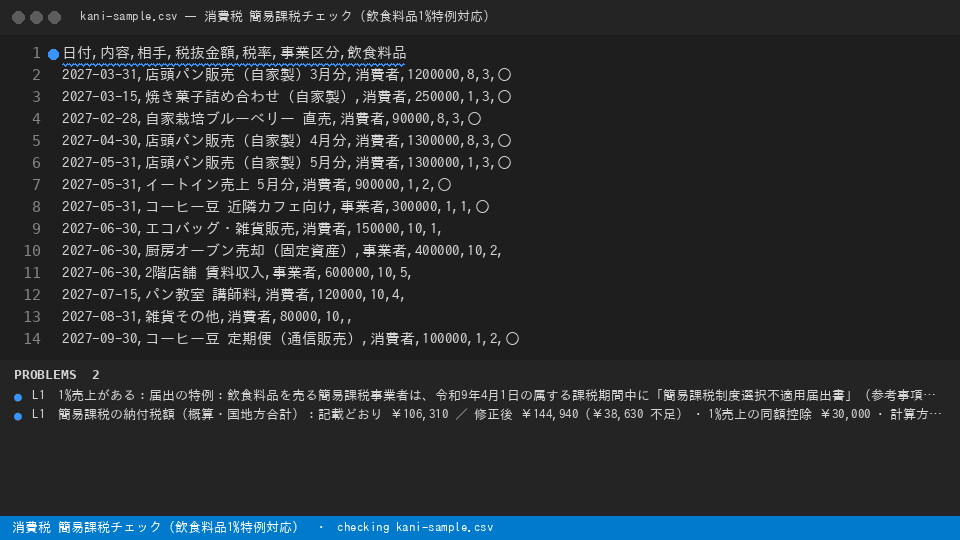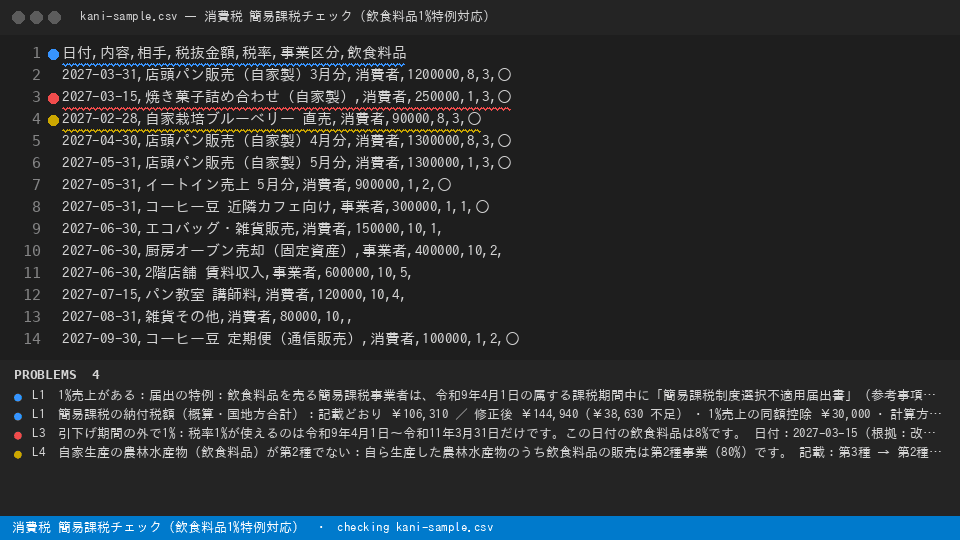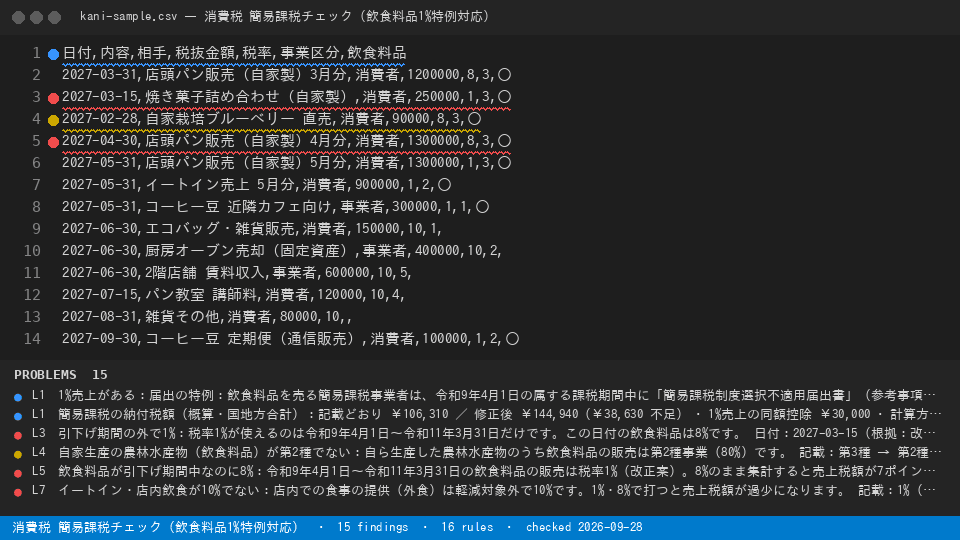
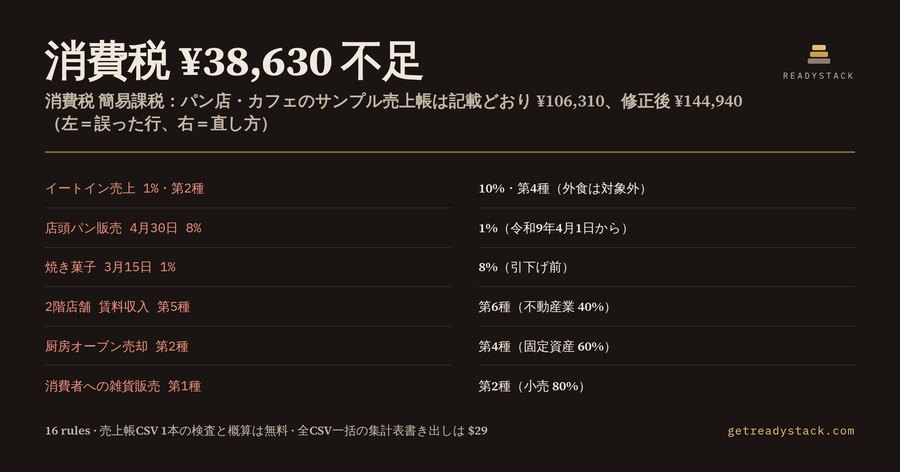
売上帳CSVを開くと、税率(10%・8%・1%)と事業区分(第1〜6種)の誤りを行番号つきで出し、簡易課税の納付税額を概算します。
同梱のサンプル売上帳(パン店・カフェ)では、記載どおりの計算が ¥106,310、誤りを直すと ¥144,940。納付税額が ¥38,630 不足していました。
Web版(同じエンジン・インストール不要): https://getreadystack.com/ja/tools/kani-kazei-shokuhin-1pct-lint-jp
ものさし:申告後に不足が見つかると、不足税額に過少申告加算税10%(国税通則法65条)と延滞税が加わります。
なぜ今なのか
令和8年9月15日、「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」が閣議決定されました。国税庁の特設サイト(同日開設)によると、令和9年4月1日から令和11年3月31日までの2年間、飲食料品の消費税率は1%(国・地方合計)に下がります。内容は法案が国会で成立した場合のものです。
簡易課税の事業者には、計算方法の特例がつきます。
- 飲食料品の販売(1%対象)に係る売上税額と同額を、業種区分にかかわらず仕入税額として控除する
- その他の売上税額には、これまでどおり事業区分ごとのみなし仕入率(90・80・70・60・50・40%)を掛ける
- 75%ルールの判定と計算は、1%対象の取引を除いて行う
- 令和9年4月1日の属する課税期間中に「簡易課税制度選択不適用届出書」(参考事項欄に「飲食料品特例」)を出せば、その期間から一般課税で申告できる
店内飲食(イートイン)は外食なので10%のまま、第4種(60%)のままです。レジと会計ソフトの税率マスタを切り替えるとき、ここがいちばん取り違えやすいところです。
検査する規則(16 rules)
| id |
重さ |
何を見るか |
根拠 |
food_8_in_window |
error |
飲食料品が引下げ期間中なのに8% |
飲食料品消費税率の臨時的な引下げ(大綱 令和8年9月15日閣議決定・法案成立が前提):令和9年4月1日〜令和11年3月31日は1% |
food_1_outside |
error |
引下げ期間の外で1% |
改正案:1%は令和9年4月1日〜令和11年3月31日の2年間だけ |
keizoku_8 |
warn |
定期供給・通信販売は8%のままの場合あり |
国税庁パンフレット「飲食料品に係る2年間の消費税率引下げについて」(令和8年9月)2 税率変更に伴う経過的な取扱い |
eatin_rate |
error |
イートイン・店内飲食が10%でない |
軽減税率制度:外食(食事の提供)は軽減対象外で10%・改正案でも1%の対象外 |
eatin_kubun |
error |
飲食店業が第4種でない |
国税庁タックスアンサーNo.6509:飲食店業は第4種(60%) |
seizo_kouri |
warn |
製造小売が第3種でない |
国税庁タックスアンサーNo.6509:製造業(製造小売業を含む)は第3種(70%) |
wholesale_consumer |
error |
消費者への販売を第1種にしている |
国税庁タックスアンサーNo.6509:第1種(卸売業)は他の事業者に対して販売する事業 |
kotei_shisan |
error |
固定資産の売却が第4種でない |
国税庁タックスアンサーNo.6509:自己が使用していた固定資産の譲渡は第4種 |
kakouchin |
error |
加工賃が第4種でない |
国税庁タックスアンサーNo.6509:加工賃その他これに類する料金を対価とする役務の提供は第3種から除かれ第4種 |
fudosan |
error |
不動産業が第6種でない |
国税庁タックスアンサーNo.6509:第6種は不動産業(40%) |
service |
error |
サービス業が第5種でない |
国税庁タックスアンサーNo.6509:運輸通信業・金融保険業・サービス業(飲食店業を除く)は第5種(50%) |
nogyo_food |
warn |
自家生産の農林水産物(飲食料品)が第2種でない |
国税庁タックスアンサーNo.6509:農業・林業・漁業のうち飲食料品の譲渡は第2種(80%) |
kubun_missing |
error |
事業区分がない・1〜6以外 |
国税庁タックスアンサーNo.6505:区分していない売上は営む事業のうち一番低いみなし仕入率 |
rate_unknown |
error |
税率が10・8・1以外 |
標準10%・軽減8%・改正案で引下げ期間の飲食料品1% |
base_50m |
warn |
課税売上高が5,000万円超 |
国税庁タックスアンサーNo.6505:基準期間の課税売上高が5,000万円を超える課税期間は簡易課税不可 |
tokurei_fudeki |
info |
1%売上がある:届出の特例 |
国税庁パンフレット(令和8年9月)4 簡易課税から一般課税になるための届出に関する特例 |
計算の例
国税庁パンフレットの計算例(飲食料品の小売 2,000万円・雑貨などの小売 300万円・イートイン 100万円)は、原則の計算で納付税額 ¥100,000 です。1%取引を除くと雑貨が 300万円/400万円=75% なので、75%ルールで第2種80%を全体に掛けられ、¥80,000 になります(¥20,000 少ない)。この拡張はどちらも計算し、少ない方を出します。
店内飲食 1,200万円を1%で打ってしまったカフェの例では、記載どおり ¥24,000、直すと ¥504,000。¥480,000 の不足です。
CSVの形
1行目は見出しです。列名に次の言葉が入っていれば順番は自由です。
日付,内容,相手,税抜金額,税率,事業区分,飲食料品
2027-05-31,イートイン売上 5月分,消費者,900000,10,4,
2027-05-31,店頭パン販売(自家製)5月分,消費者,1300000,1,3,○
- 日付:2027-05-31・2027/5/31・2027年5月31日
- 税率:10・8・1(%はあってもなくても可)
- 事業区分:1〜6
- 飲食料品:○・1・はい など(空欄でも税率8・1なら飲食料品として扱います)
使い方
- CSVファイルを開くと、問題パネルに行ごとの指摘が出ます。
- コマンドパレットから検査を実行すると、納付税額の概算(記載どおり/修正後/差額・計算方法)が出ます。
- 1ファイルの検査と概算は無料です。ワークスペース内の全CSV(店舗別・月別)の一括検査と、事業区分別・税率別の集計表(申告書付表の入力値)のCSV書き出しはライセンスキーで動きます。
限界
- 納付税額は概算です(国税・地方の合計、課税標準額の千円未満切捨てや返還等・貸倒れは計算しません)。
- 事業区分は取引内容の言葉から推定します。最終判断は日本標準産業分類と国税庁の質疑応答事例で確認してください。
- 1%の引下げは法案成立が前提です。成立後の政省令・通達で変わった点は規則表を更新します。
根拠:国税庁タックスアンサー No.6505・No.6509(令和8年4月1日現在法令等)、国税庁「飲食料品に係る2年間の消費税率引下げについて」パンフレット・Q&A(令和8年9月)。

