Auslandsbeteiligung Meldepflicht-Check (§ 138 AO)

Prüft Ihr Beteiligungsregister (beteiligungen.csv) Zeile für Zeile gegen die Mitteilungspflicht nach § 138 Abs. 2 AO und sagt pro Auslandsgesellschaft: meldepflichtig ja/nein, nach welcher Nummer, bis zu welchem Datum – und ob die Frist schon verstrichen ist.
Online ohne Installation: https://getreadystack.com/tools/auslandsbeteiligung-meldepflicht-check
Maßstab: Gesetzestext § 138 Abs. 2, 3 und 5 AO, § 170 Abs. 7 AO, § 379 Abs. 2 Nr. 1 AO (Bußgeld bis 25.000 €), Stand der Regeln 2026-09.
Für wen
- Gründerinnen und Gründer in Deutschland mit einer US-Inc., UK-Ltd. oder LLC (z. B. über Stripe Atlas gegründet)
- Holdings und Mittelständler mit Töchtern, Betriebsstätten oder Minderheitsbeteiligungen im Ausland
- Steuerberater und Buchhaltung, die das Register ihrer Mandanten vor der Steuererklärung durchsehen
Was geprüft wird (14 Regeln)
| Regel |
Rechtsgrund |
Was passiert |
| NR1_BETRIEBSSTAETTE |
§ 138 Abs. 2 Nr. 1 AO |
Gründung/Erwerb einer Betriebsstätte im Ausland ist meldepflichtig |
| NR2_PERSONENGESELLSCHAFT |
Nr. 2 |
Ausländische Personengesellschaft – ohne Schwelle |
| NR3A_ZEHN_PROZENT |
Nr. 3 a |
unmittelbar oder mittelbar mindestens 10 % |
| NR3B_150000_EURO |
Nr. 3 b |
Anschaffungskosten je Gesellschaft über 150.000 € – auch bei 4 % |
| NR4_DRITTSTAAT_EINFLUSS |
Nr. 4, Abs. 3 |
beherrschender Einfluss auf Gesellschaft außerhalb EU/EFTA (Schweiz, Norwegen, Island, Liechtenstein sind keine Drittstaaten) |
| FRIST_VERPASST |
§ 138 Abs. 5, § 379 AO |
Mitteilung fehlt, Frist verstrichen |
| FRIST_LAEUFT |
§ 138 Abs. 5 AO |
Mitteilung fehlt, Frist läuft – mit Resttagen |
| VERSPAETET_GEMELDET |
§ 138 Abs. 5 AO |
gemeldet, aber nach Fristende |
| ANLAUFHEMMUNG_170_7 |
§ 170 Abs. 7 AO |
Drittstaat-Gesellschaft ungemeldet: Festsetzungsfrist beginnt nicht |
| LLC_EINORDNUNG |
Typenvergleich |
LLC ohne Einordnung als kapg/persg |
| LAND_UNKLAR, ANGABE_FEHLT, DATUM_UNGUELTIG, SPALTE_FEHLT |
Registerformat |
Daten, ohne die keine Frist berechenbar ist |
Die Frist
Die Mitteilung ist zusammen mit der Einkommen-, Körperschaft- oder Feststellungserklärung für das Jahr des Ereignisses abzugeben, spätestens 14 Monate nach Ende dieses Jahres (§ 138 Abs. 5 AO). Für ein Ereignis in 2024 endete die Frist am 28.02.2026, für 2025 endet sie am 28.02.2027. Wer die Erklärung früher abgibt, trägt erklaerung_am ein – dann gilt dieses Datum.
Semikolon oder Komma, erste Zeile = Kopfzeile:
gesellschaft;land;rechtsform;einordnung;ereignis;datum;anteil;mittelbar;anschaffungskosten;beherrschend;erklaerung_am;gemeldet_am
Nordwind Ltd;GB;Ltd;;erwerb;2024-03-15;25;;12.000;nein;;
Boreal AB;SE;AB;;erwerb;2024-11-20;4;;180.000;nein;;2026-04-10
land als ISO-Code, ereignis = erwerb, gruendung, veraeusserung, aufgabe oder aenderung, Datum als JJJJ-MM-TT oder TT.MM.JJJJ. Zeilen mit land = DE werden übersprungen.
Beispiel (Stichtag 23.09.2026)
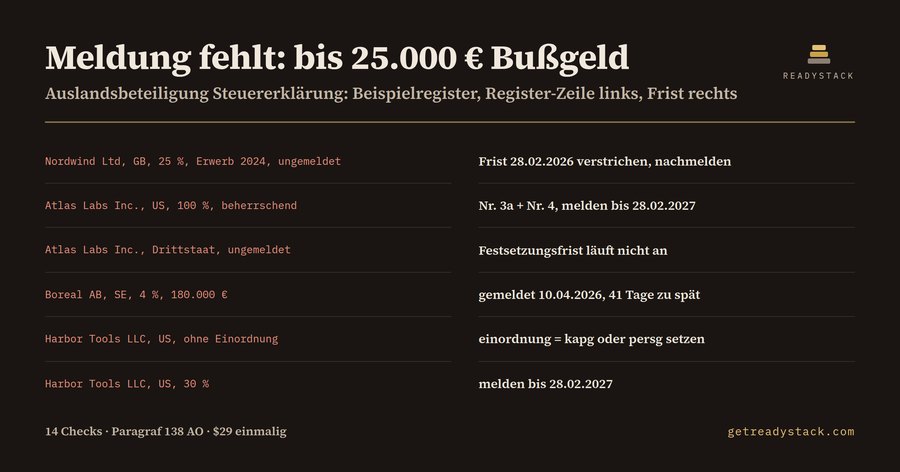
Im Beispielregister (7 Zeilen) findet der Check 6 Befunde: Nordwind Ltd – Frist 28.02.2026 seit 207 Tagen verstrichen; Boreal AB – 4 % aber 180.000 € Anschaffungskosten, am 10.04.2026 gemeldet, 41 Tage zu spät; Atlas Labs Inc. – Nr. 3a + Nr. 4, melden bis 28.02.2027, Festsetzungsfrist läuft bis dahin nicht an; Harbor Tools LLC – Einordnung fehlt, melden bis 28.02.2027.
Benutzung
Datei *beteiligung*.csv öffnen – Befunde erscheinen im Problems-Panel. Befehl „Auslandsbeteiligung: Register prüfen“ in der Befehlspalette.
Vollversion
Vollversion: alle Register im Workspace prüfen und einen Bericht mit Frist, Rechtsgrund und Status für die Steuerakte schreiben. $39 einmalig, ein Lizenzschlüssel pro Person oder Team-Platz: https://buy.polar.sh/polar_cl_8JI95U8rbDCUA7ICnp4TnHvZiEgAlSlU1SW8O0S5lT3
Keine Steuerberatung. Der Check ersetzt nicht die Prüfung im Einzelfall, insbesondere nicht die Einordnung ausländischer Rechtsformen.